Domain bundesgeschäftsführer.de kaufen?
Wir ziehen mit dem Projekt
bundesgeschäftsführer.de um.
Sind Sie am Kauf der Domain
bundesgeschäftsführer.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bundesgeschäftsführer.de kaufen?
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **


Ähnliche Suchbegriffe für Achatz-Körperschaften-im-Steuerrecht
Top-Angebote
Produkte zum Begriff Achatz-Körperschaften-im-Steuerrecht:
-
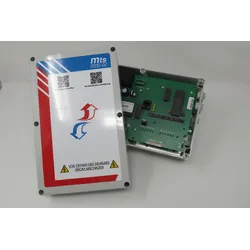
Meißner Steuerung mts2000/02 ohne Display, im GehäuseSteuerung mts2000/02 ohne Display, im Gehäuse – Ihr zuverlässiger Ersatzteil für Toranlagen Lieferumfang Gehäuse für Steuerung mts2000/02 Anschlussplatine mts2000/02 Steuerplatine mts2000/02 Betriebsanleitung Kabelsatz Montagematerial Höchste Qualität für Ihren Torantrieb – Made by Meißner Die Steuerung mts2000/02 ohne Display, im Gehäuse vom renommierten Hersteller Meißner ist die ideale Wahl für den zuverlässigen Betrieb Ihrer Toranlage. Diese Steuerung überzeugt durch Qualität, Langlebigkeit und eine einfache Handhabung. Als Ersatzteil für Toranlagen sorgt sie für einen sicheren und reibungslosen Torbetrieb. Perfekte Kompatibilität & einfache Montage Die mts2000/02 Steuerung ist speziell für die Baureihe TG PLUS entwickelt worden und lässt sich dank ihres durchdachten Designs unkompliziert in bestehende Systeme integrieren. Sie erhalten das Produkt im kompakten Gehäuse – fertig für die sofortige Montage. Trotz des fehlenden Displays ist die Bedienung intuitiv und effizient, ideal für Anwender, die Wert auf Funktionalität und minimalistische Technik legen. Technische Details auf einen Blick Modell: mts2000/02 Ausführung: Ohne Display Gehäuse: Robustes, montagefertiges Gehäuse Verwendung: Ersatzteil für Toranlagen Hersteller: Meißner Zuverlässige Steuerung – auch ohne Display Auch ohne integriertes Display bietet die mts2000/02 Steuerung eine sichere und präzise Steuerung Ihres Tores. Dank der bewährten Technik von Meißner wird ein störungsfreier Betrieb gewährleistet. Die klare Struktur der Steuerung macht sie besonders wartungsarm und langlebig – ein klarer Vorteil im täglichen Einsatz. Langlebig, effizient und wartungsfreundlich Mit dem Fokus auf Effizienz und minimalem Wartungsaufwand wurde diese Steuerung für Toranlagen entwickelt. Sie trotzt den täglichen Beanspruchungen mühelos – ganz gleich ob bei häufiger Nutzung im Gewerbebetrieb oder gelegentlicher Betätigung im privaten Bereich. Die langlebige Bauweise garantiert eine hohe Investitionssicherheit. Warum Sie bei Scheurich24 kaufen sollten Als erfahrener Onlinehändler bieten wir Ihnen nicht nur hochwertige Ersatzteile wie die Steuerung mts2000/02 ohne Display, sondern auch einen kompetenten Service, faire Preise und eine schnelle Lieferung. Vertrauen Sie auf unsere langjährige Erfahrung im Bereich Torsteuerungen für Toranlagen. Fazit: Kompakte Steuerung – starke Leistung Mit der mts2000/02 Steuerung im Gehäuse erhalten Sie ein durchdachtes, zuverlässiges Produkt aus dem Hause Meißner – optimal abgestimmt auf die Anforderungen moderner Toranlagen. Jetzt bei Scheurich24 entdecken und von Qualität & Service profitieren!954,38 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter


-
Was heißt SVZ im Steuerrecht?
SVZ im Steuerrecht steht für "Steuerlicher Verlustvortrag". Dies bedeutet, dass Verluste aus einem vorherigen Jahr in das aktuelle Jahr vorgetragen werden können, um sie mit Gewinnen zu verrechnen und somit Steuern zu sparen. Der SVZ ermöglicht es Unternehmen und Selbstständigen, ihre Steuerlast zu reduzieren und finanzielle Belastungen auszugleichen. Es handelt sich also um eine wichtige steuerliche Maßnahme, um die Steuerlast zu optimieren und die Liquidität zu verbessern. Unternehmen können so ihre wirtschaftliche Situation verbessern und langfristig erfolgreich am Markt agieren. **
-
Was bedeutet Wohnsitz im Steuerrecht?
Was bedeutet Wohnsitz im Steuerrecht? Im Steuerrecht bezeichnet der Begriff Wohnsitz den Ort, an dem eine Person ihren dauerhaften Aufenthalt hat. Dieser Ort bestimmt, in welchem Land eine Person steuerpflichtig ist und welche Steuergesetze für sie gelten. Der Wohnsitz kann sich von Land zu Land unterscheiden und hat Auswirkungen auf die Steuerpflicht, Steuersätze und steuerliche Verpflichtungen einer Person. Es ist wichtig, den Wohnsitz korrekt zu bestimmen, um Steuerhinterziehung zu vermeiden und rechtliche Konsequenzen zu vermeiden. **
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
-
Was ist ein Stiefkind im Steuerrecht?
Was ist ein Stiefkind im Steuerrecht? Ein Stiefkind im Steuerrecht bezieht sich auf das Kind des Ehepartners oder Lebensgefährten, das nicht leiblich mit dem Steuerzahler verwandt ist. In steuerlicher Hinsicht gelten Stiefkinder als Kinder des Steuerpflichtigen, wenn sie in dessen Haushalt leben und dieser sie überwiegend finanziell unterstützt. Dies kann Auswirkungen auf steuerliche Vergünstigungen wie das Kindergeld oder den Kinderfreibetrag haben. Es ist wichtig, die genauen steuerlichen Regelungen für Stiefkinder zu kennen, um mögliche steuerliche Vorteile optimal nutzen zu können. **
Was sind nahe Angehörige im Steuerrecht?
Nahe Angehörige im Steuerrecht sind Personen, die in einem engen familiären Verhältnis zum Steuerpflichtigen stehen. Dazu zählen in der Regel Ehepartner, Kinder, Eltern und Geschwister. Auch Lebenspartner können unter bestimmten Voraussetzungen als nahe Angehörige gelten. Die steuerliche Behandlung von nahe Angehörigen kann Auswirkungen auf die Höhe der Steuerlast haben, beispielsweise durch die Möglichkeit der Zusammenveranlagung oder steuerlichen Freibeträgen. Es ist wichtig, die genauen Regelungen im Steuerrecht zu beachten, um von den steuerlichen Vorteilen für nahe Angehörige profitieren zu können. **
Was sind außergewöhnliche Belastungen im Steuerrecht?
Was sind außergewöhnliche Belastungen im Steuerrecht? Außergewöhnliche Belastungen sind Kosten, die über das übliche Maß hinausgehen und steuerlich geltend gemacht werden können. Dazu zählen beispielsweise Krankheitskosten, Kosten für eine notwendige Heilbehandlung, Unterhaltszahlungen an bedürftige Personen oder Katastrophenschäden. Um diese Belastungen steuerlich absetzen zu können, müssen sie zwangsläufig entstanden sein und die wirtschaftliche Leistungsfähigkeit des Steuerpflichtigen beeinträchtigen. Es gelten jedoch bestimmte Höchstgrenzen und zumutbare Eigenbelastungen, die berücksichtigt werden müssen. **
Top-Angebote
Produkte zum Begriff Achatz-Körperschaften-im-Steuerrecht:
-
Meißner Steuerung mts2000/02 ohne Display, im GehäuseSteuerung mts2000/02 ohne Display, im Gehäuse – Ihr zuverlässiger Ersatzteil für Toranlagen Lieferumfang Gehäuse für Steuerung mts2000/02 Anschlussplatine mts2000/02 Steuerplatine mts2000/02 Betriebsanleitung Kabelsatz Montagematerial Höchste Qualität für Ihren Torantrieb – Made by Meißner Die Steuerung mts2000/02 ohne Display, im Gehäuse vom renommierten Hersteller Meißner ist die ideale Wahl für den zuverlässigen Betrieb Ihrer Toranlage. Diese Steuerung überzeugt durch Qualität, Langlebigkeit und eine einfache Handhabung. Als Ersatzteil für Toranlagen sorgt sie für einen sicheren und reibungslosen Torbetrieb. Perfekte Kompatibilität & einfache Montage Die mts2000/02 Steuerung ist speziell für die Baureihe TG PLUS entwickelt worden und lässt sich dank ihres durchdachten Designs unkompliziert in bestehende Systeme integrieren. Sie erhalten das Produkt im kompakten Gehäuse – fertig für die sofortige Montage. Trotz des fehlenden Displays ist die Bedienung intuitiv und effizient, ideal für Anwender, die Wert auf Funktionalität und minimalistische Technik legen. Technische Details auf einen Blick Modell: mts2000/02 Ausführung: Ohne Display Gehäuse: Robustes, montagefertiges Gehäuse Verwendung: Ersatzteil für Toranlagen Hersteller: Meißner Zuverlässige Steuerung – auch ohne Display Auch ohne integriertes Display bietet die mts2000/02 Steuerung eine sichere und präzise Steuerung Ihres Tores. Dank der bewährten Technik von Meißner wird ein störungsfreier Betrieb gewährleistet. Die klare Struktur der Steuerung macht sie besonders wartungsarm und langlebig – ein klarer Vorteil im täglichen Einsatz. Langlebig, effizient und wartungsfreundlich Mit dem Fokus auf Effizienz und minimalem Wartungsaufwand wurde diese Steuerung für Toranlagen entwickelt. Sie trotzt den täglichen Beanspruchungen mühelos – ganz gleich ob bei häufiger Nutzung im Gewerbebetrieb oder gelegentlicher Betätigung im privaten Bereich. Die langlebige Bauweise garantiert eine hohe Investitionssicherheit. Warum Sie bei Scheurich24 kaufen sollten Als erfahrener Onlinehändler bieten wir Ihnen nicht nur hochwertige Ersatzteile wie die Steuerung mts2000/02 ohne Display, sondern auch einen kompetenten Service, faire Preise und eine schnelle Lieferung. Vertrauen Sie auf unsere langjährige Erfahrung im Bereich Torsteuerungen für Toranlagen. Fazit: Kompakte Steuerung – starke Leistung Mit der mts2000/02 Steuerung im Gehäuse erhalten Sie ein durchdachtes, zuverlässiges Produkt aus dem Hause Meißner – optimal abgestimmt auf die Anforderungen moderner Toranlagen. Jetzt bei Scheurich24 entdecken und von Qualität & Service profitieren!954,38 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
-
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
-
Was heißt SVZ im Steuerrecht?
SVZ im Steuerrecht steht für "Steuerlicher Verlustvortrag". Dies bedeutet, dass Verluste aus einem vorherigen Jahr in das aktuelle Jahr vorgetragen werden können, um sie mit Gewinnen zu verrechnen und somit Steuern zu sparen. Der SVZ ermöglicht es Unternehmen und Selbstständigen, ihre Steuerlast zu reduzieren und finanzielle Belastungen auszugleichen. Es handelt sich also um eine wichtige steuerliche Maßnahme, um die Steuerlast zu optimieren und die Liquidität zu verbessern. Unternehmen können so ihre wirtschaftliche Situation verbessern und langfristig erfolgreich am Markt agieren. **
-
Was bedeutet Wohnsitz im Steuerrecht?
Was bedeutet Wohnsitz im Steuerrecht? Im Steuerrecht bezeichnet der Begriff Wohnsitz den Ort, an dem eine Person ihren dauerhaften Aufenthalt hat. Dieser Ort bestimmt, in welchem Land eine Person steuerpflichtig ist und welche Steuergesetze für sie gelten. Der Wohnsitz kann sich von Land zu Land unterscheiden und hat Auswirkungen auf die Steuerpflicht, Steuersätze und steuerliche Verpflichtungen einer Person. Es ist wichtig, den Wohnsitz korrekt zu bestimmen, um Steuerhinterziehung zu vermeiden und rechtliche Konsequenzen zu vermeiden. **
Ähnliche Suchbegriffe für Achatz-Körperschaften-im-Steuerrecht
-
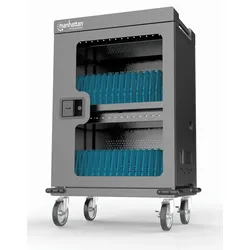
Manhattan 102353 Wagen / Schrank für das Management mobiler Geräte Wagen zur Verwaltung tragbarer Geräte GrauDie rollbare Ladelösung für Klassenräume, Gastronomie und mehr Besucher, Gäste und Mitarbeiter haben ihre mobilen Geräte überall dabei. Geben Sie ihnen mit diesem 32-Port USB-C Ladeschrank einen sicheren Platz, um die leeren Akkus ihrer Handys, Tablets und Chromebooks aufzuladen. Er ist die ideale Ladelösung für Restaurants, Schulen, Fitnessstudios, Arztpraxen, Universitäten, Hotels, Autovermietungen und mehr. Betriebsbedingungen Betriebstemperatur0 - 45 °C Relative Luftfeuchtigkeit in Betrieb20 - 80% Temperaturbereich bei Lagerung-15 - 45 °C Design TypWagen zur Verwaltung tragbarer Geräte PlatzierungFlur Slot-Breite2,76 cm Slot-Tiefe40,4 cm Slot-Höhe28,5 cm LenkrollenJa ProduktfarbeGrau Energie AC Eingangsspannung110 - 240 V AC Eingangsfrequenz50 - 60 Hz Ausgangsspannung5 - 12 V Eingangsstrom16 A Ausgangsstrom3 A Gesamtleistung576 W Leistung pro Gerät18 W ÜberspannungsschutzJa Gewicht und Abmessungen Breite505 mm Tiefe639 mm Höhe984 mm Gewicht56,5 kg Lieferumfang Mitgelieferte Kabe...969,96 €*Versand: 79,00 €Sichere Weiterleitung zum Anbieter
-
Buchna, Johannes: Gemeinnützigkeit im SteuerrechtGemeinnützigkeit im Steuerrecht , Die steuerlichen Begünstigungen für Vereine, Stiftungen und andere Körperschaften - steuerliche Spendenbehandlung , Zusatzbeleuchtung > Beleuchtung , Auflage: 12. Auflage, Erscheinungsjahr: 20230309, Produktform: Leinen, Titel der Reihe: Praxis-Ratgeber##, Autoren: Buchna, Johannes~Leichinger, Carina~Seeger, Andreas~Brox, Wilhelm, Edition: REV, Auflage: 23012, Auflage/Ausgabe: 12. Auflage, Seitenzahl/Blattzahl: 1293, Keyword: Besteuerung gemeinnütziger Körperschaften; Gemeinnützigkeit; Spendenabzug; Sponsoring; Stiftungen; Vereine, Fachschema: Abgabe - Abgabenordnung - AO~Gemeinnützigkeit~Spende~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Steuer- und Abgabenrecht, Warengruppe: HC/Steuern, Fachkategorie: Gemeinnützige Organisationen (non-profit), UNSPSC: 49011000, Warenverzeichnis für die Außenhandelsstatistik: 49011000, Verlag: Fleischer EFV Verlag, Verlag: Fleischer EFV Verlag, Verlag: Fleischer, Erich, Verlag GmbH & Co. KG, Länge: 251, Breite: 184, Höhe: 74, Gewicht: 2272, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,98,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
-
Was ist ein Stiefkind im Steuerrecht?
Was ist ein Stiefkind im Steuerrecht? Ein Stiefkind im Steuerrecht bezieht sich auf das Kind des Ehepartners oder Lebensgefährten, das nicht leiblich mit dem Steuerzahler verwandt ist. In steuerlicher Hinsicht gelten Stiefkinder als Kinder des Steuerpflichtigen, wenn sie in dessen Haushalt leben und dieser sie überwiegend finanziell unterstützt. Dies kann Auswirkungen auf steuerliche Vergünstigungen wie das Kindergeld oder den Kinderfreibetrag haben. Es ist wichtig, die genauen steuerlichen Regelungen für Stiefkinder zu kennen, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Was sind nahe Angehörige im Steuerrecht?
Nahe Angehörige im Steuerrecht sind Personen, die in einem engen familiären Verhältnis zum Steuerpflichtigen stehen. Dazu zählen in der Regel Ehepartner, Kinder, Eltern und Geschwister. Auch Lebenspartner können unter bestimmten Voraussetzungen als nahe Angehörige gelten. Die steuerliche Behandlung von nahe Angehörigen kann Auswirkungen auf die Höhe der Steuerlast haben, beispielsweise durch die Möglichkeit der Zusammenveranlagung oder steuerlichen Freibeträgen. Es ist wichtig, die genauen Regelungen im Steuerrecht zu beachten, um von den steuerlichen Vorteilen für nahe Angehörige profitieren zu können. **
-
Was sind außergewöhnliche Belastungen im Steuerrecht?
Was sind außergewöhnliche Belastungen im Steuerrecht? Außergewöhnliche Belastungen sind Kosten, die über das übliche Maß hinausgehen und steuerlich geltend gemacht werden können. Dazu zählen beispielsweise Krankheitskosten, Kosten für eine notwendige Heilbehandlung, Unterhaltszahlungen an bedürftige Personen oder Katastrophenschäden. Um diese Belastungen steuerlich absetzen zu können, müssen sie zwangsläufig entstanden sein und die wirtschaftliche Leistungsfähigkeit des Steuerpflichtigen beeinträchtigen. Es gelten jedoch bestimmte Höchstgrenzen und zumutbare Eigenbelastungen, die berücksichtigt werden müssen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.